Erste Frage: Wem gehört das Fahrzeug?
| Situation | Tankbeleg absetzbar? |
|---|---|
| Fahrzeug im Betriebsvermögen | Ja, in voller Höhe; Privatnutzung wird separat versteuert |
| Privatfahrzeug, Abrechnung per Kilometerpauschale | Nein — die Pauschale von 0,30 €/km deckt alle Kosten ab |
| Privatfahrzeug, Nachweis der tatsächlichen Kosten | Ja, anteilig nach betrieblicher Nutzungsquote |
Der häufigste Fehler: Kilometerpauschale und Tankbelege gleichzeitig ansetzen. Das ist eine Doppelerfassung und wird gestrichen.
Was auf der Quittung stehen muss
Bis 250 € brutto genügt eine Kleinbetragsrechnung mit Name und Anschrift des Leistenden, Datum, Menge und Art der Lieferung, Bruttobetrag und Steuersatz. Über 250 € brauchen Sie zusätzlich Ihren Namen und Ihre Anschrift, die Steuernummer oder USt-IdNr. des Leistenden, eine Rechnungsnummer und den ausgewiesenen Steuerbetrag.
Vorsteuerabzug
Die Vorsteuer aus Kraftstoffrechnungen ist abziehbar, soweit das Fahrzeug unternehmerisch genutzt und dem Unternehmen zugeordnet ist. Ein Tankbeleg ohne ausgewiesene Umsatzsteuer berechtigt nicht zum Abzug — achten Sie an Automatentankstellen darauf, den vollständigen Beleg am Terminal zu ziehen.
Thermopapier verblasst
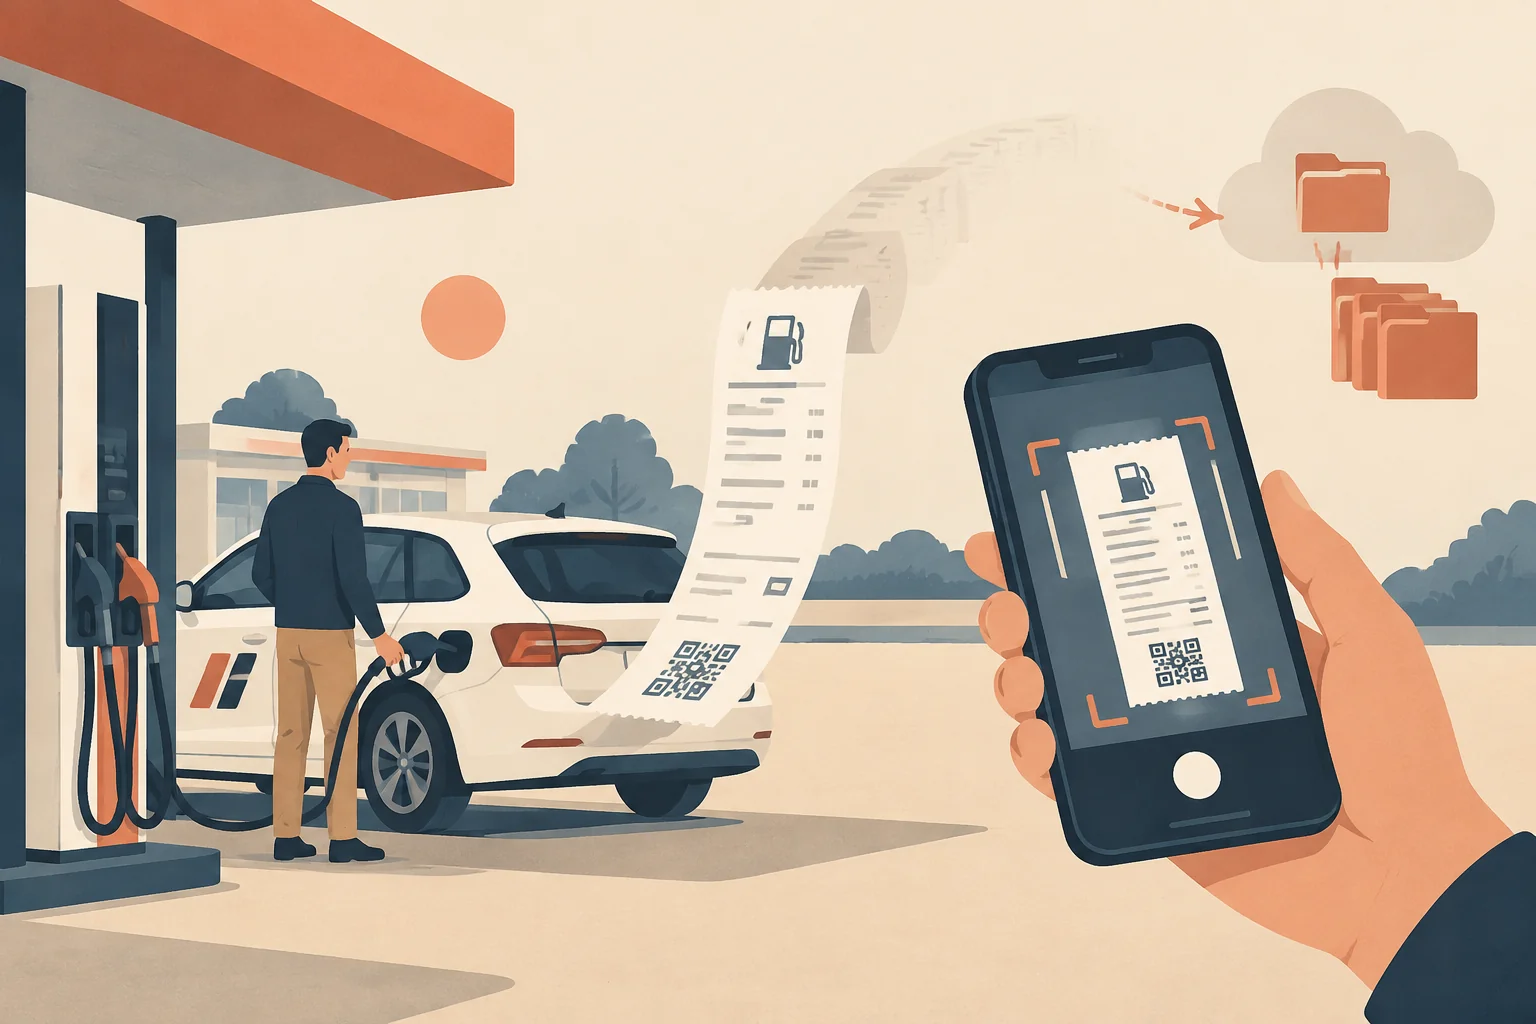
Kassenbons auf Thermopapier sind nach wenigen Monaten oft unlesbar. Die GoBD verlangen Lesbarkeit über die gesamte Aufbewahrungsfrist von zehn Jahren. Praktikable Lösung: den Beleg zeitnah scannen oder fotografieren und in einem revisionssicheren System ablegen. Nach ordnungsgemäßer Digitalisierung mit Verfahrensdokumentation darf das Original vernichtet werden.
Fahrtenbuch oder Ein-Prozent-Regelung
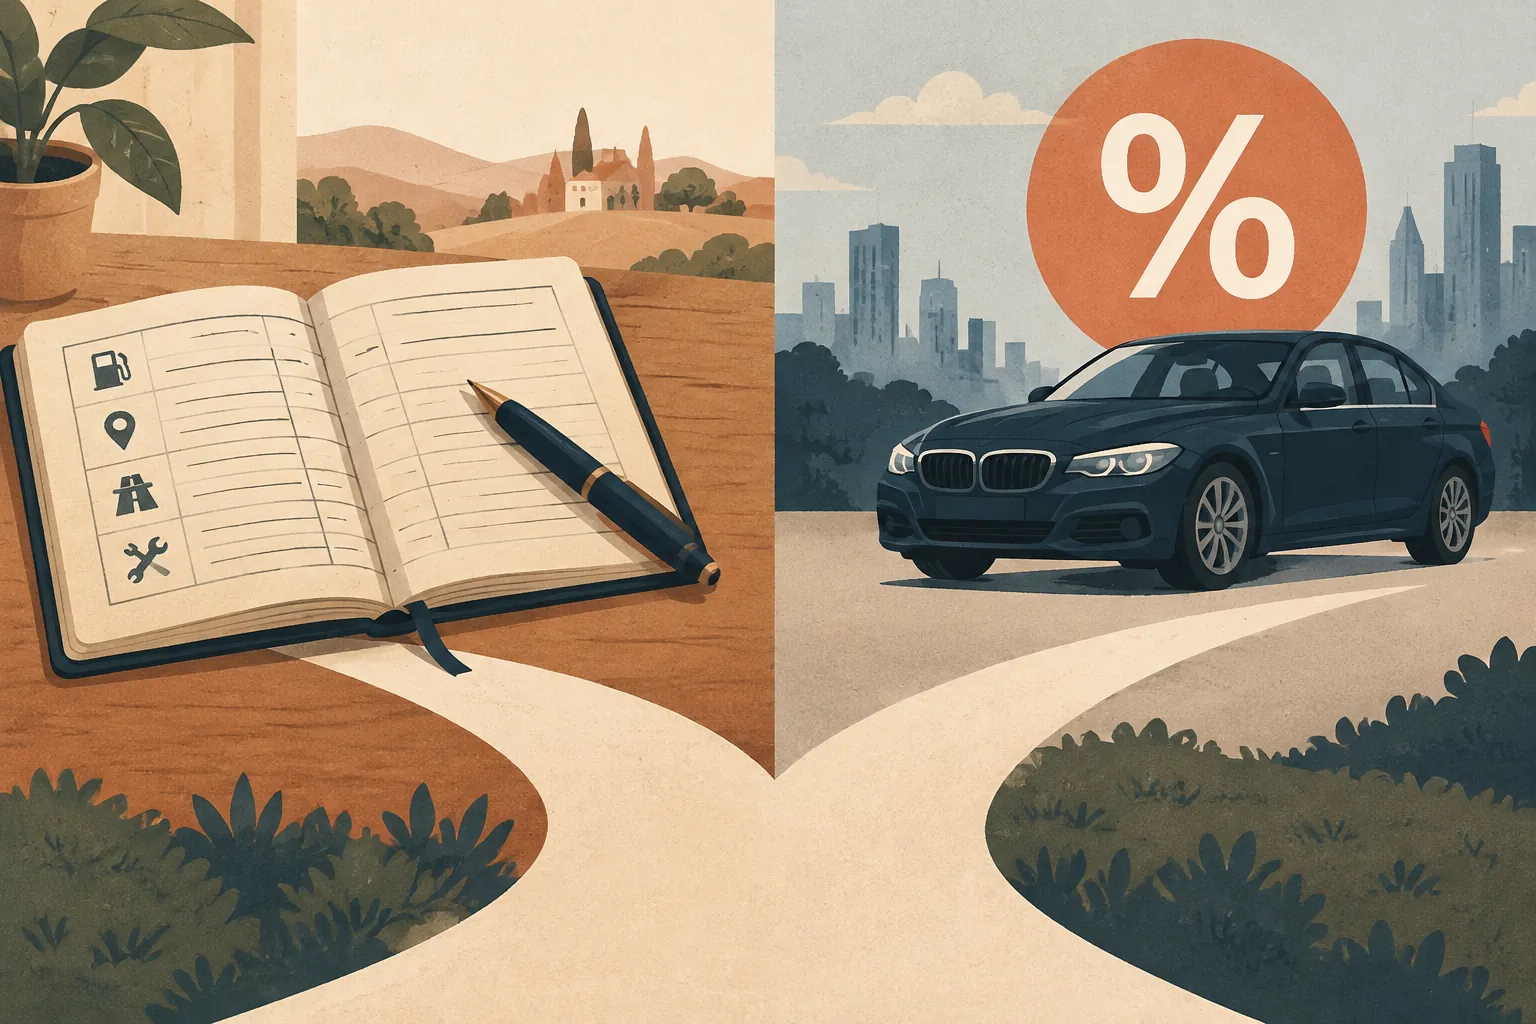
- Ein-Prozent-Regelung: Monatlich 1 % des Bruttolistenpreises als Privatanteil, zusätzlich 0,03 % je Entfernungskilometer zur Betriebsstätte. Einfach, aber bei hohem Listenpreis und geringer Privatnutzung teuer.
- Fahrtenbuch: Lückenlos, zeitnah und in geschlossener Form geführt, mit Datum, Kilometerstand, Ziel, Zweck und Geschäftspartner. Aufwändiger, in vielen Fällen aber deutlich günstiger.
Ein Excel-Fahrtenbuch wird regelmäßig verworfen, weil es nachträglich änderbar ist. Nutzen Sie ein gebundenes Buch oder eine anerkannte App.
Ordnung im Belegfluss
- Beleg direkt nach dem Tanken fotografieren.
- Fahrzeug und Fahrtzweck vermerken.
- Monatlich mit dem Fahrtenbuch abgleichen.
- Digitale Ablage mit Datum, Betrag und Beleg-ID.
Wer diesen Ablauf einhält, diskutiert in der Prüfung über Zahlen statt über verlorene Zettel.
Direkt an der Tankstelle erledigen
- Datum, Kraftstoffart, Betrag und Umsatzsteuer prüfen.
- Bei Bedarf Fahrzeugkennzeichen und Fahrer ergänzen.
- Beleg sofort fotografieren oder scannen.
- Digitales Dokument eindeutig der Zahlung und dem Fahrzeug zuordnen.
Fahrtenbuch: häufige Fehler
Nachträgliche Sammelaufzeichnungen, Lücken und veränderbare Tabellen gefährden die Anerkennung. Ein ordnungsgemäßes Fahrtenbuch wird zeitnah, geschlossen und vollständig geführt.
Schriftliche Rückfragen zu Belegen erstellen Sie im Briefeditor.